校外人员劳务费代扣代缴增值税政策解读
各位老师:根据《中华人民共和国增值税法》(2026年1月1日起施行)及《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告2026年第28号),自2026年11月1日起,学校向自然人支付特定应税服务款项时,将负有代扣代缴增值税及附加、个人所得税的法定义务。请相关经办老师和校外人员提前知悉、做好准备。 |
政策速览
施行时间 |
扣缴范围 |
起征点 |
申报期限 |
2026年11月1日 |
7类应税服务 |
1000元(不含税) |
次月1日至15日 |
第一部分 官方政策要点
一、政策依据
《中华人民共和国增值税法实施条例》第三十五条规定:自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人。代扣代缴的具体操作办法,由国务院财政、税务主管部门制定。财政部、税务总局联合发布《境内单位代扣代缴自然人增值税管理办法》,自2026年11月1日起施行。
二、纳入扣缴范围的7类服务
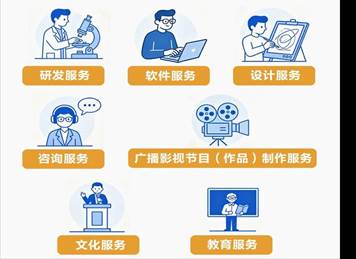
符合规定的应税交易的具体范围,按照《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)执行。
三、起征点与计算方法
境内自然人发生应税交易,当次(日)销售额未达到1000元的,无需缴纳增值税。
应扣缴增值税=销售额 × 规定征收率
其中,销售额是扣缴义务人发生应税交易取得的与之相关的含税价款扣除增值税后的余额。
四、申报期限与纳税地点
扣缴义务人解缴税款的计税期间为一个月,应当自发生应税交易次月1日起15日内,向主管税务机关办理扣缴申报并缴纳税款。自然人提供应税服务取得收入的,以扣缴义务人实际支付款项当日为增值税纳税义务发生时间。扣缴义务人应当向其机构所在地主管税务机关申报缴纳扣缴的税款。
五、征收管理
当次(日)销售额未达到按次纳税起征点、适用免征增值税政策或按规定无需代扣增值税的,扣缴义务人仍应按规定办理申报。已扣缴增值税的应税交易因销售折让、中止或者退回导致应扣缴增值税发生变化的,应更正扣缴当期的扣缴申报。
第二部分 校内适用说明
2026年11月1日起,学校需代扣代缴增值税及附加、个人所得税;若个人已在代开发票环节缴纳增值税及附加,学校无需再代扣,但仍须办理申报。
一、适用范围
校外人员为学校提供以下应税服务,由学校发放劳务费的,均须代扣:研发服务、软件服务、设计服务、咨询服务、广播影视节目制作服务、文化服务、教育服务。我校高频业务有(包括但不限于):咨询费、评审费、讲座费、讲课费。
二、计税规则
(一)纳税义务起征点
境内自然人提供应税劳务服务,当次(日)取得的不含税劳务费达到1000元(含)的,即产生增值税纳税义务。
(二)适用税率
1. 增值税:3%,2027年12月31日前减征为1%;
2. 城市维护建设税:市区7%,县城、建制镇5%,其他地区1%;2027年12月31日之前减征为3.5%;
3. 教育费附加及地方教育附加:3%及2%;按月纳税的自然人,单人月不超过人民币10万元的,免征。
三、计算示例
学校11月10日向校外境内自然人发放讲座劳务费含税金额3000元,该自然人当月应税劳务费总额不超过10万元。
步骤 |
计算项目 |
计算过程 |
金额(元) |
① |
不含税额 |
3000 ÷(1+1%) |
2970.30 |
② |
应扣缴增值税 |
2970.30 × 1% |
29.70 |
③ |
城建税 |
29.70 × 3.5% |
1.04 |
④ |
教育费附加、地方教育附加 |
月应税劳务<10万元,免征 |
0.00 |
⑤ |
预扣预缴劳务报酬个税 |
(2970.30 − 1.04 − 800)× 20% |
433.85 |
⑥ |
合计代扣税款 |
29.70 + 1.04 + 433.85 |
464.59 |
⑦ |
实际支付税后金额 |
3000 − 464.59 |
2535.41 |
注:个人所得税每次收入不超过4000元的,可减除费用800元;每次收入超过4000元的,可减除收入的20%。具体业务办理以现行有效政策及学校财务部门要求为准。